 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
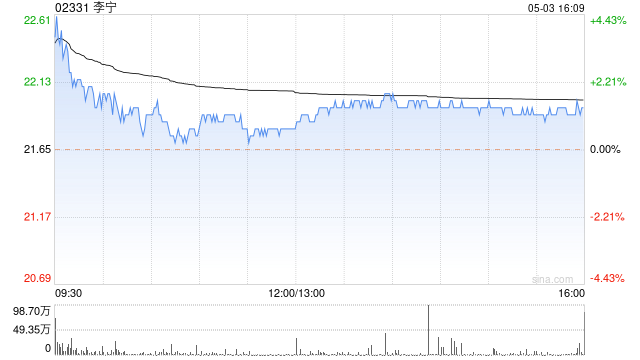
美银证券发布研报称,李宁(02331)今年首季零售销售录得中单位数增长,并发现公司季度零售额增长率与全年营收存在差异,并认为李宁可望实现全年营收高单位数的增长目标。该行预期公司盈利已在2025年触底,于2026年恢复到高单位数的增长水平; 该行重申李宁“买入”评级,目标价25港元。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君
凯丰配资提示:文章来自网络,不代表本站观点。